
Tu inflación no es la del índice
El economista Agustín Arnaude explica por qué la inflación que informa el INDEC no siempre coincide con la que perciben las familias en su economía cotidiana. Las diferencias en los hábitos de consumo, el aumento de los gastos esenciales y la evolución de los ingresos son factores determinantes para entender por qué, aunque la inflación disminuya, el dinero sigue sin alcanzar.
Se escucha en la mesa y en la cola del supermercado: "dicen que baja la inflación, pero la plata no me alcanza". No es una contradicción. Hay que mirar tres cosas: qué es la inflación, qué mide el índice y qué pasa con lo que cobrás.
Que baje la inflación no es que bajen los precios
La inflación mide cuánto suben los precios, no si bajan. Que pase de 3% a 2% mensual quiere decir que suben más despacio, pero siguen subiendo. Según el INDEC, en octubre fue de 2,2% mensual y de 33,1% en los últimos doce meses: lo que hace un año costaba $100 hoy cuesta $133,10.
Un promedio no es tu casa
El IPC mide cuánto cambia el precio de una canasta promedio y fija. Casi ninguna familia gasta exactamente así. Quien alquila, un jubilado que gasta mucho en salud o un hogar que destina gran parte del ingreso a la comida tienen su propia inflación. Si los rubros que más usás suben por encima del promedio, para vos la inflación es mayor que la publicada; si suben por debajo, es menor.
Lo mismo pasa con el lugar: el índice nacional promedia regiones, y el Gran Buenos Aires pesa mucho por su población. Una ciudad chica como Pringles puede tener precios y hábitos distintos.
Por qué el índice puede desviarse
Los ponderadores (el peso que el índice le da a cada gasto) salen de una encuesta de hogares desactualizada que data del año 2004/05. Desde entonces pesan más los servicios, las tarifas, la conectividad y el alquiler, así que cuando una tarifa sube, en el índice pesa menos de lo que puede pesar en tu bolsillo.
Además, una canasta fija no capta todo. Que la gente se pase a marcas más baratas tiende a hacer que el índice exagere el aumento; en cambio, un envase que se achica sin bajar el precio (la "reduflación") puede hacer que se quede corto. Así, el índice puede errar para los dos lados: lo que importa es dónde estás vos.
Lo que no mide y lo que se siente
El IPC mide consumo: no incluye las cuotas de un préstamo ni la compra de una vivienda, gastos centrales para muchas familias. También pesa la percepción: lo que comprás seguido, como alimentos o combustible, marca más tu sensación de carestía que lo que comprás una vez al año.
A veces el problema es el ingreso
Aunque el índice esté bien medido, si tus ingresos suben menos que los precios, la vida se siente más cara, y con razón. En septiembre, según el INDEC, los salarios del sector privado registrado y del público subieron 31,2% en doce meses, contra 33,4% de inflación.
Lo que sentís, entonces, combina dos cosas: cuánto subieron tus gastos y cuánto subió tu ingreso.
Tu tarea de esta semana
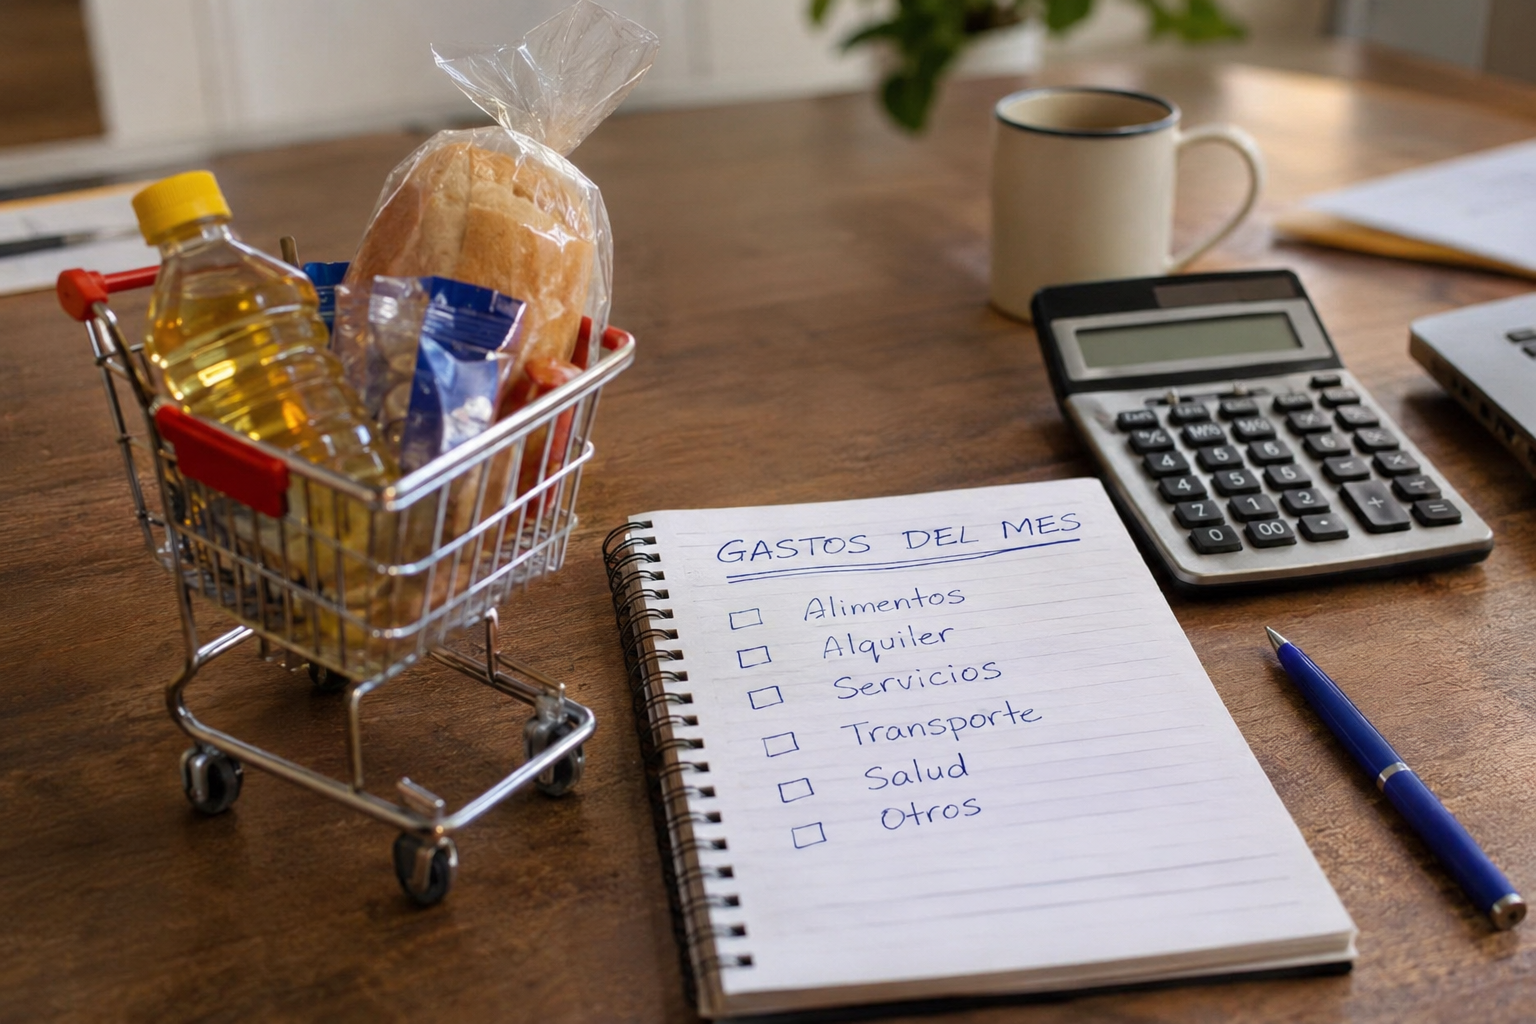
Anotá los gastos de un mes y marcá cuáles pesan más y cuáles subieron más: esa es tu inflación personal. Después compará tu sueldo de hoy con el de hace un año: dividilo, restale 1 y multiplicá por 100. Si da menos que la inflación de doce meses, perdiste poder de compra. Con ese mapa, decidí dónde comparar precios o ajustar.
INFORMACIÓN IMPORTANTE: Si usted quiere realizar un diagnóstico financiero personal o cualquier otra consulta puede contactarse con Agustin Arnaude al celular 2922-440662 o a través de su cuenta de instagram @agustin.finanzas.
Agustín Arnaude - Economista